尽调调查报告如何揭示企业价值:昆明投资机构常用的估值分析框架
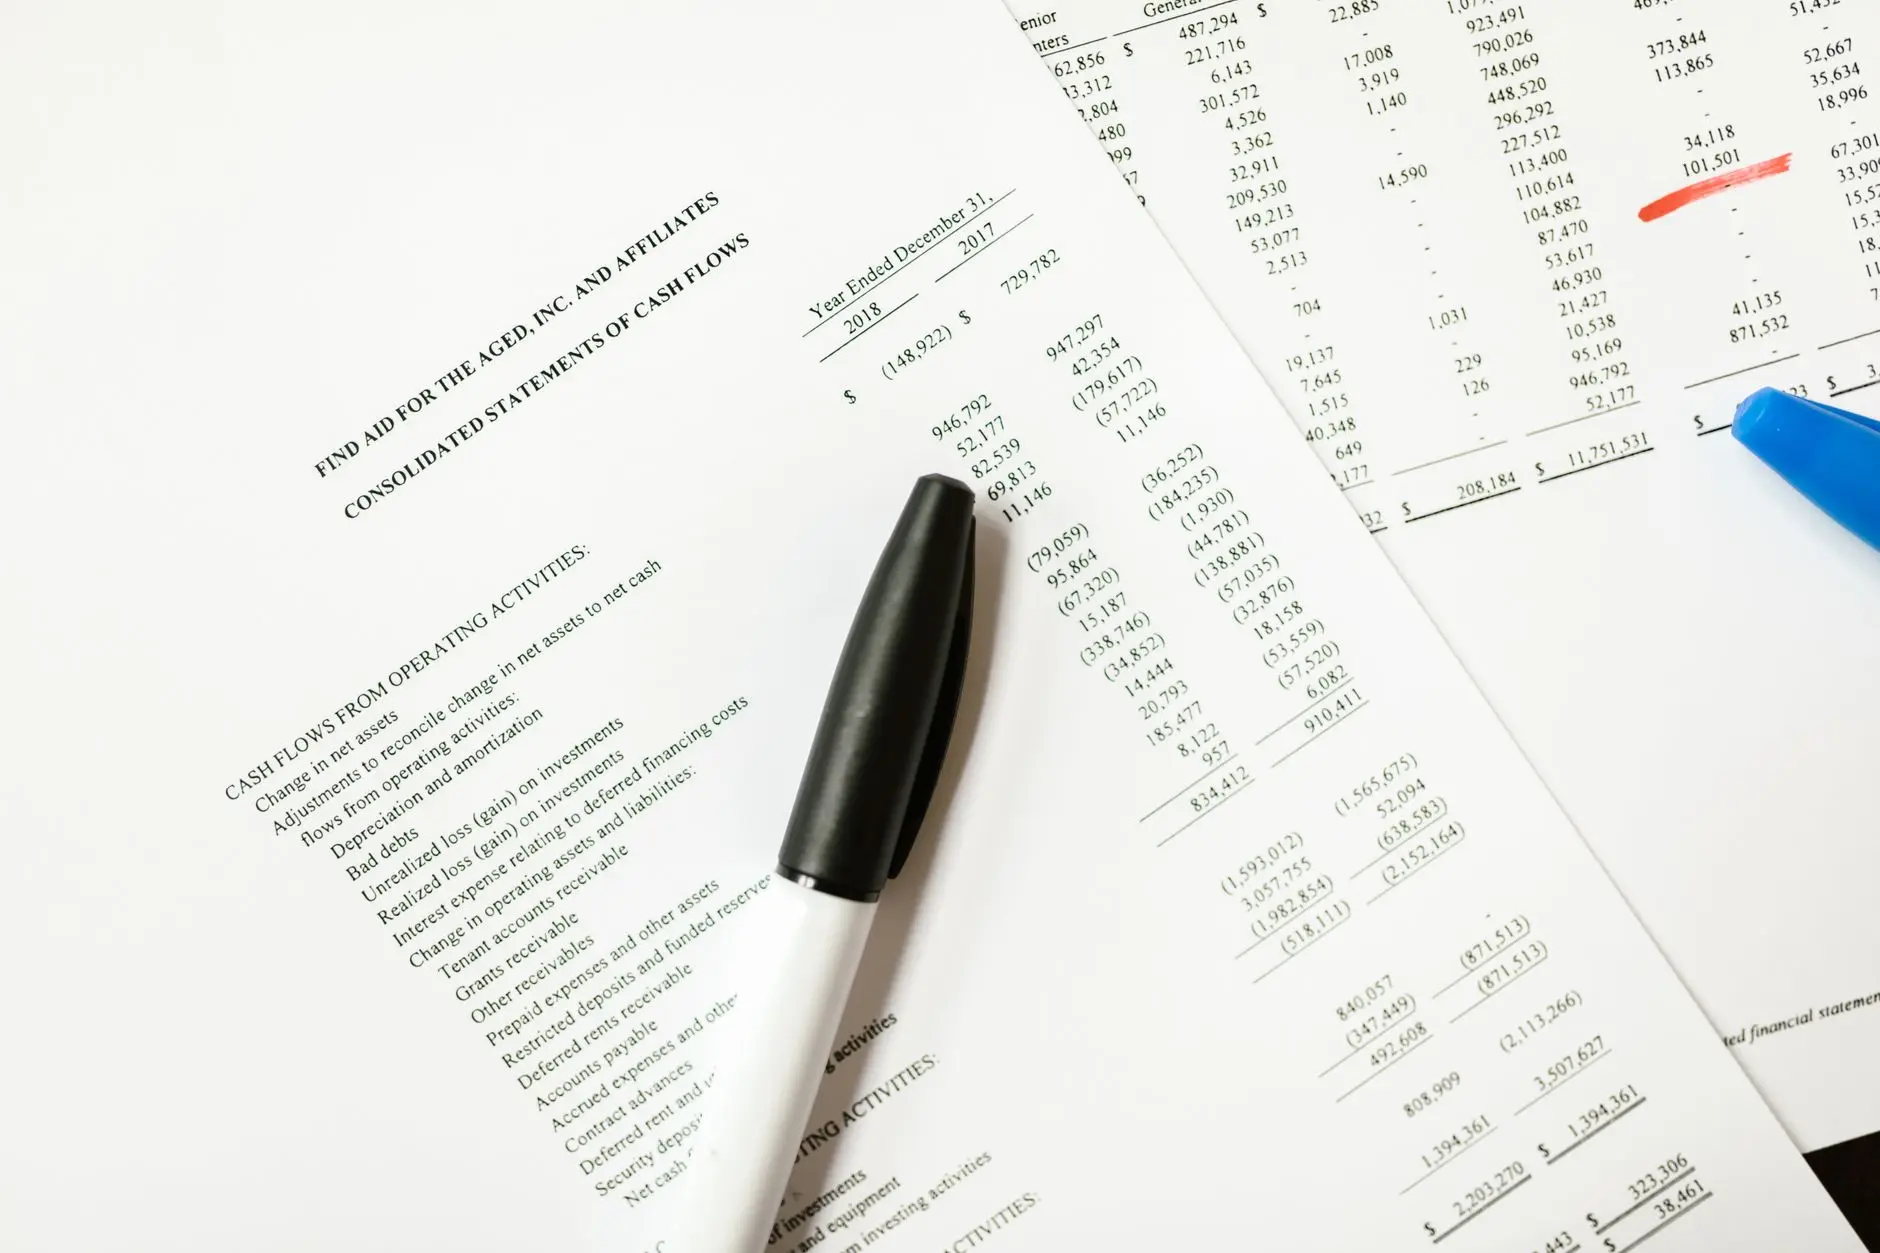
在昆明投资圈,一个常见的困惑是:同一家企业,为什么不同机构给出的估值区间能相差40%以上?答案往往不在估值模型本身,而在于尽调阶段的信息颗粒度。一份扎实的尽职调查报告,本质上是把企业从"讲故事"拉到"算清楚"的轨道上。
估值分歧的根源:信息不对称
昆明本地不少并购案例中,标的方提供的三年财务报表看似规范,但一旦深入核查关联交易、收入确认节点和表外负债,利润质量就暴露了问题。比如某生物科技企业,账面净利润连续两年为正,但尽调发现其收入的60%来自关联方采购,剔除后实际经营性现金流为负。这种情况下,任何基于净利润的估值倍数都会严重高估。
真正有经验的财务分析报告不会停留在比率计算层面,而是做三件事:收入拆解(按客户、产品线、区域还原真实增长驱动)、成本穿透(区分固定与变动成本,识别隐性关联费用)、资产质量评估(应收账款账龄、存货周转、无形资产可辨认性)。这三步做完,企业的"可估值基础"才算建立起来。
从尽调到估值:一个可操作的框架
昆明投资机构常用的路径是"尽调→现金流→估值"三层递进。其中现金流预测报告是承上启下的关键环节。它需要基于尽调中验证过的历史数据,构建未来5-7年的自由现金流模型,并明确区分可持续现金流与一次性现金流。
具体操作上,可以参照以下清单:
- 收入端:区分存量客户续约收入与新增客户收入,分别赋予不同的增长率假设
- 成本端:将研发费用资本化政策调整至行业可比口径
- 资本支出:根据产能利用率判断维持性支出与扩张性支出
- 折现率:结合昆明区域市场风险溢价与行业β系数动态调整
这套框架产出的企业估值报告,不再是简单的PE或EV/EBITDA倍数堆砌,而是有明确假设链条和敏感性分析的可追溯结论。
并购场景下的特殊考量
并购分析报告与常规估值报告的最大区别在于协同效应量化和控制权溢价。昆明近年发生的几起文旅和农业并购中,买方往往高估了渠道协同,却低估了整合成本。建议在尽调阶段就引入运营团队参与,对协同效应做"分项验证、分年释放"的保守测算。
另一个容易被忽视的点是对赌条款的估值影响。业绩承诺看似保护买方,但若标的方为达成承诺而透支未来增长,反而会拉低并购后的实际回报。尽调中应重点核查承诺期的收入确认政策和费用递延情况。
给从业者的实践建议
如果你正在准备一份用于融资或并购的尽调材料,不妨先问自己三个问题:利润中有多少是现金?增长中有多少是并购带来的?资产中有多少能独立产生收益?这三个问题的答案,往往比任何估值模型都更能揭示企业的真实价值。
昆明斓檀信息咨询有限公司在长期服务本地投资机构的过程中观察到,那些愿意在尽调阶段投入足够时间和专业资源的项目,最终估值分歧更小、交易成功率更高。估值从来不是算出来的,而是尽调验证出来的。