昆明企业并购前的尽职调查报告应包含哪些核心财务指标
在昆明企业并购实务中,财务尽调不是简单看三年审计报告就能交差的。一份合格的**尽职调查报告**,需要把标的公司的盈利质量、资产含金量、现金流健康度拆解到可验证的颗粒度。以下五个维度的核心财务指标,是判断交易是否值得推进的硬门槛。
一、盈利质量:剔除水分后的真实利润率
不要被净利润数字迷惑。重点核查扣非净利润与毛利率波动——若毛利率显著高于同行业昆明本地均值,需追问是否依赖关联交易或一次性补贴。同时计算销售净利率与费用率的三年趋势,若管理费用率突然下降,可能是社保漏缴或研发费用资本化过度。这些数据直接构成**并购分析报告**中估值调整的依据。
二、资产含金量:应收账款与存货的隐雷
昆明不少制造型或商贸型企业,账面利润可观但现金枯竭,根源在资产端。需要逐项拆解:
- 应收账款周转天数:对比行业均值,若超过90天且前五大客户集中度高于50%,坏账风险陡增;
- 存货周转率:关注是否将滞销品计入“在产品”以虚增资产;
- 固定资产成新率:低于40%意味着后续资本开支压力大,直接影响**企业估值报告**中的自由现金流折现模型。
三、现金流预测:并购后偿债能力的试金石
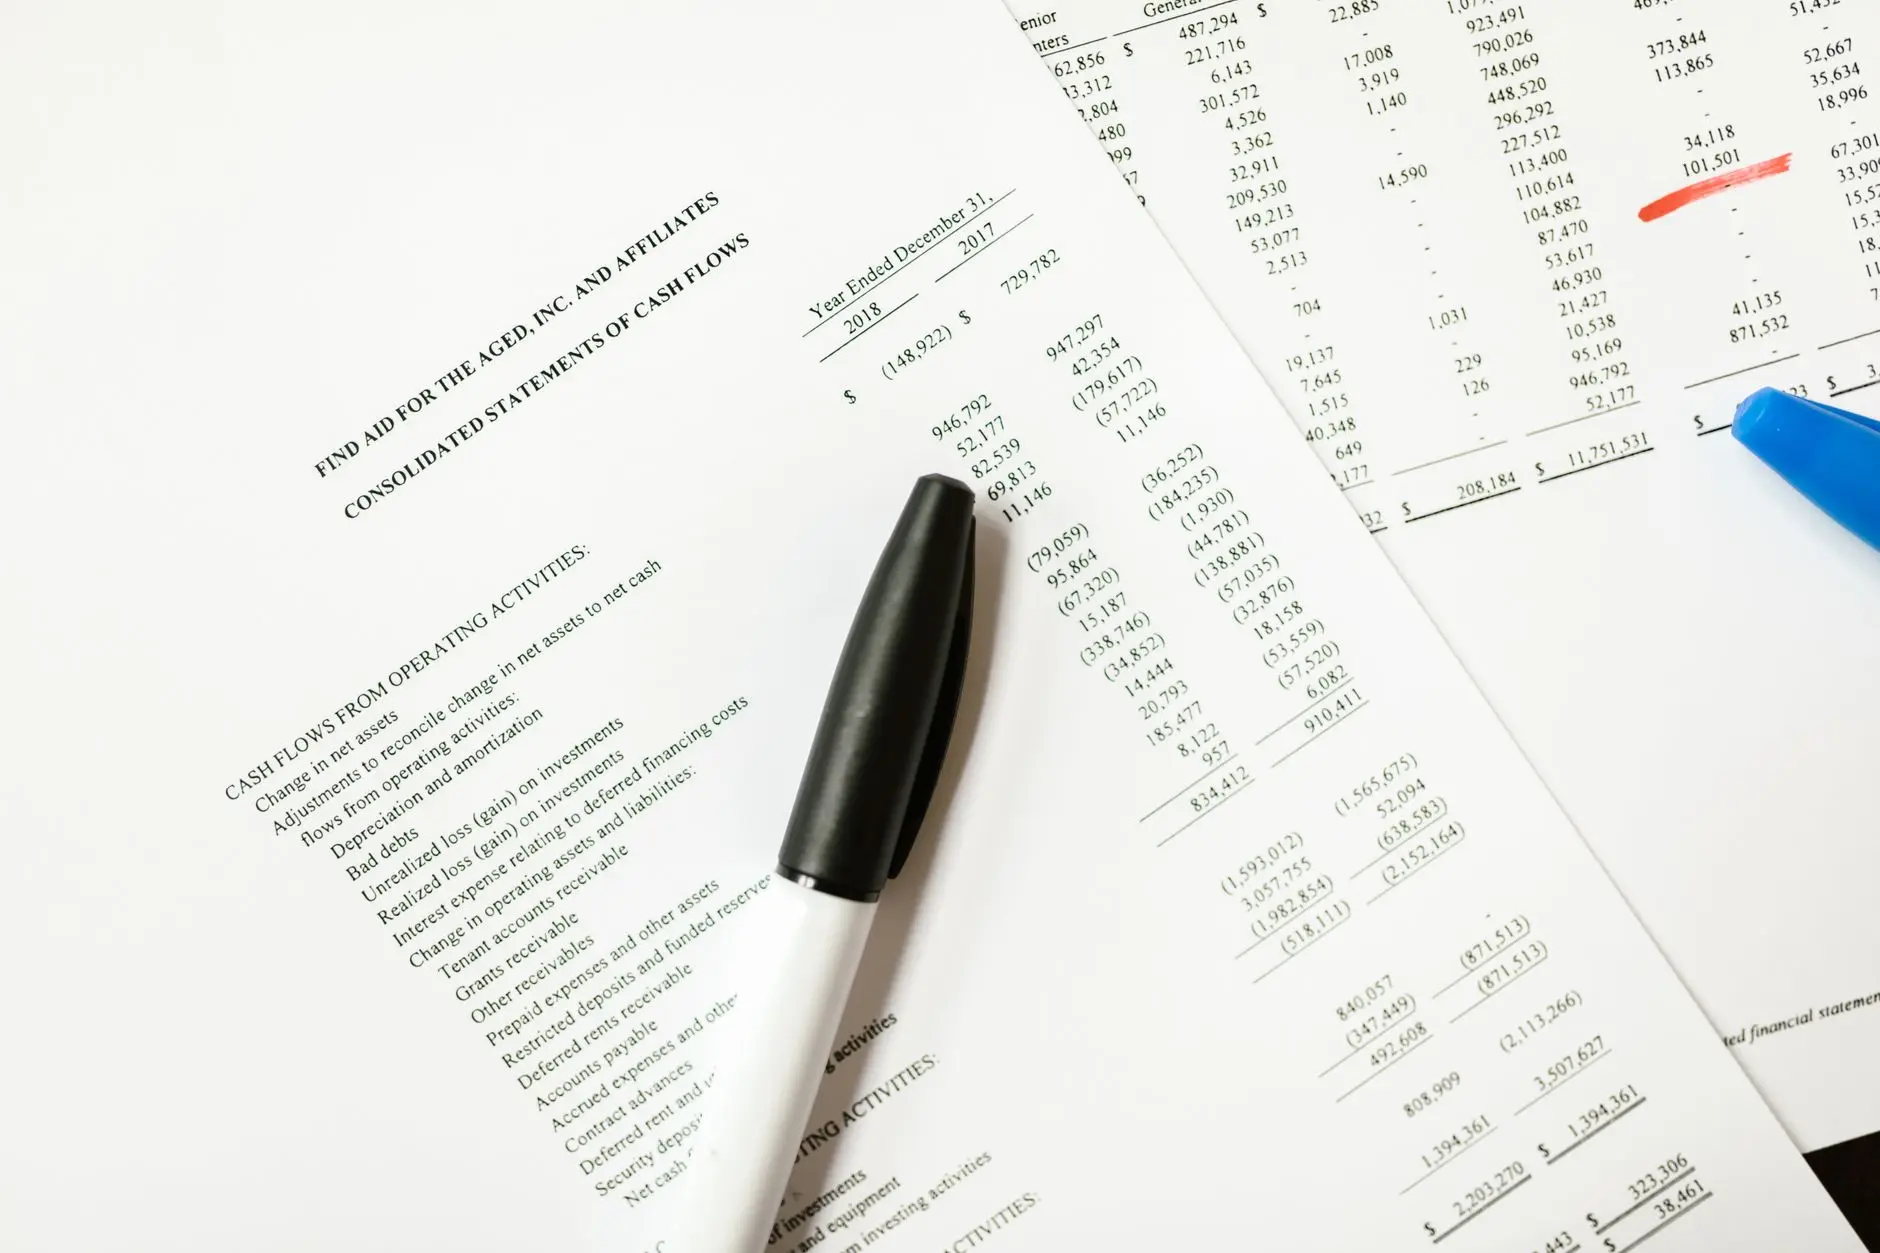
利润是观点,现金是事实。**现金流预测报告**需覆盖至少12个月,重点看经营活动现金流净额与净利润的比值——持续低于0.8说明盈利质量差。同时测算自由现金流能否覆盖并购贷款利息,若标的方依赖大股东借款维持运转,交易后资金链断裂概率极高。这部分是**财务分析报告**中最容易暴露分歧的章节。
去年昆明某生物科技企业并购案中,买方尽调时发现标的公司连续三年经营现金流为负,净利润却稳定在800万元左右。深入核查后确认,对方将研发支出全部资本化并延长折旧年限。买方据此在**尽职调查报告**中调减估值2200万元,最终交易对价下调18%。另一个案例是本地一家商贸公司,应收账款周转天数从45天骤增至130天,尽调团队追踪到三笔关联方回款异常,及时叫停了交易。
昆明斓檀信息咨询有限公司在服务本地企业并购时,始终把上述指标作为尽调清单的强制项。建议买方在签署意向书前,先要求标的方提供经审计的现金流预测报告和应收账款账龄明细,再结合**企业估值报告**中的敏感性分析,判断价格区间是否合理。财务尽调不是找茬,而是让交易双方在真实数据上达成共识。