企业并购中尽职调查报告的核心关注点与实务解析
在并购交易中,尽职调查报告的质量往往直接决定交易成败。一份扎实的尽调报告不是财务数据的简单罗列,而是对目标企业价值驱动因素与风险敞口的系统性解构。昆明斓檀信息咨询在服务多起跨行业并购项目后发现,真正有洞察力的尽调分析,需要将财务、法务、业务三条线索交织验证,而非各自为政。
财务尽调:穿透数字看质量
财务分析报告的核心任务不是复核报表准确性,而是识别盈利质量。实务中需重点关注收入确认政策的一致性、关联交易占比、非经常性损益对利润的扰动。例如,某制造企业近三年净利润复合增长率达18%,但经营性现金流连续两年低于净利润的60%,这种背离往往指向应收账款膨胀或存货积压。
现金流预测报告则需构建多情景模型——基准、乐观、悲观三种假设下,分别测算自由现金流缺口与偿债覆盖倍数。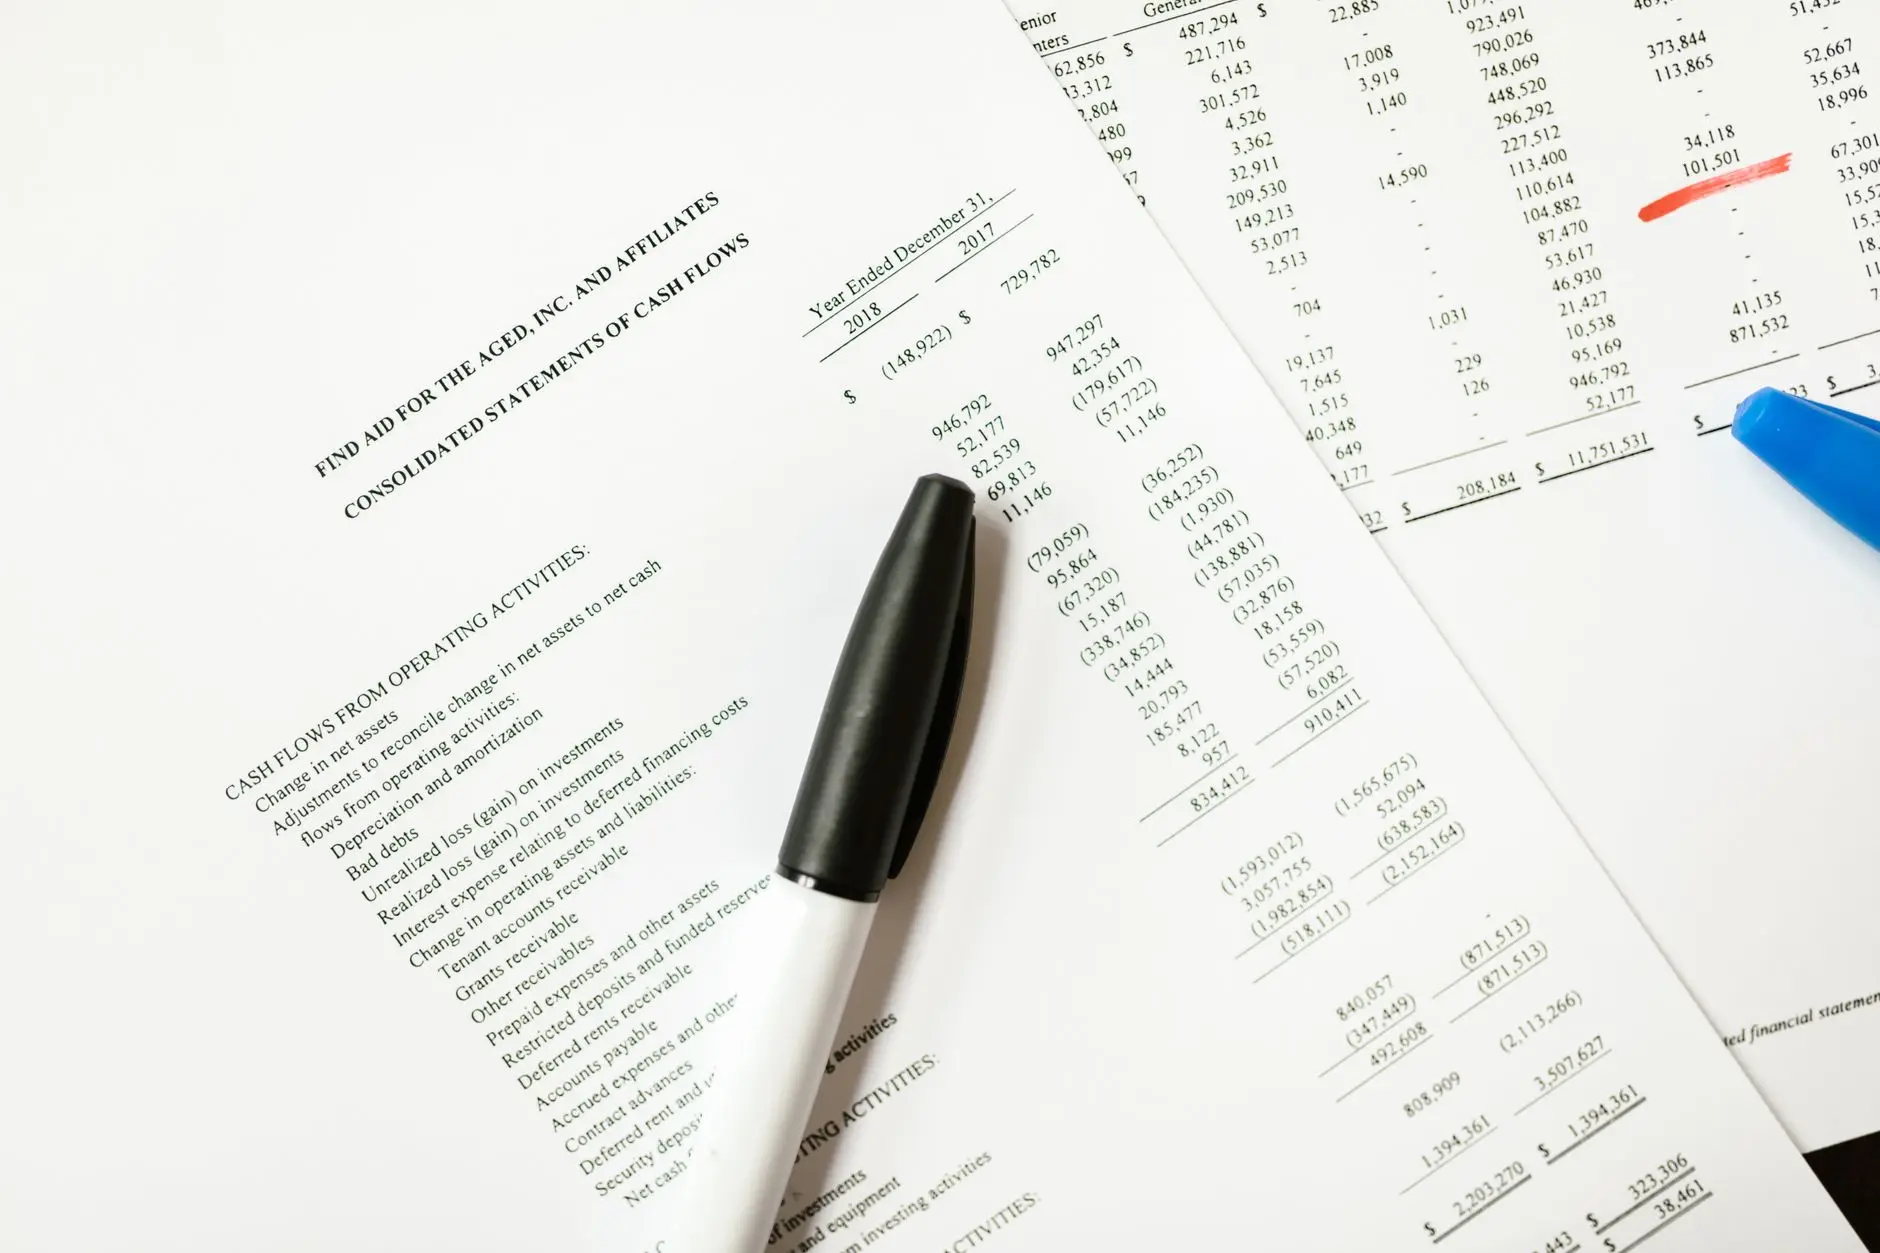
估值与并购分析报告的联动逻辑
企业估值报告不能脱离并购分析报告独立存在。收益法下折现率的选择、可比交易乘数的修正,都需要结合协同效应量化结果。昆明斓檀在实践中常采用分部估值法:将成熟业务按EV/EBITDA倍数估值,成长业务单独用DCF测算,避免“一刀切”带来的价值高估。
- 市场法校准:选取3-5家可比上市公司,调整流动性折价与控制权溢价
- 收益法验证:WACC测算需反映标的实际资本结构与税率优惠期限
- 资产法兜底:对重资产标的,重置成本可作为估值下限参考
并购分析报告还应包含敏感度分析——当协同收入实现率低于70%或整合成本超预算20%时,交易对价的安全边际是否依然成立。
尽调报告中的隐性风险识别
显性负债容易量化,隐性义务却常被低估。需逐项核查未决诉讼、环保处罚、社保公积金欠缴、股权代持等事项。曾有一例标的公司账面净资产为正,但尽调发现其核心专利存在权属争议,最终导致交易对价下调32%。
尽调报告的结论部分应给出明确的“红黄绿”分级建议,而非模棱两可的表述。昆明斓檀建议客户在报告定稿前,组织财务、法务、业务三方交叉质询,确保每一处风险都有对应的交易条款对冲——比如设置earn-out机制或分期支付安排。
并购不是终点,尽调揭示的问题恰是投后整合的起点。一份经得起推敲的尽调报告,应当让决策层看清:买的是什么、值多少钱、最坏情况亏多少。