企业并购中尽职调查报告的核心要点与风险识别方法
在并购交易中,买方支付的对价往往基于一系列假设——而尽职调查正是验证这些假设的唯一手段。昆明斓檀信息咨询有限公司在服务西南地区多起股权收购项目时发现,超过60%的交易估值调整源于尽调阶段未充分识别的隐性负债或收入确认瑕疵。一份扎实的尽职调查报告,本质上是将信息不对称从卖方优势转化为买方决策依据的过程。
尽调报告的三条核心验证线
并购分析报告的深度取决于三条线索的交叉验证:法律权属、财务真实性与业务可持续性。法律层面需穿透股权代持、资产抵押及未决诉讼;财务层面则要警惕关联交易非关联化、收入跨期确认等常见操纵手法。业务线关注客户集中度与核心人员留任风险——这三条线若不交叉,很容易被卖方精心准备的“数据橱窗”误导。
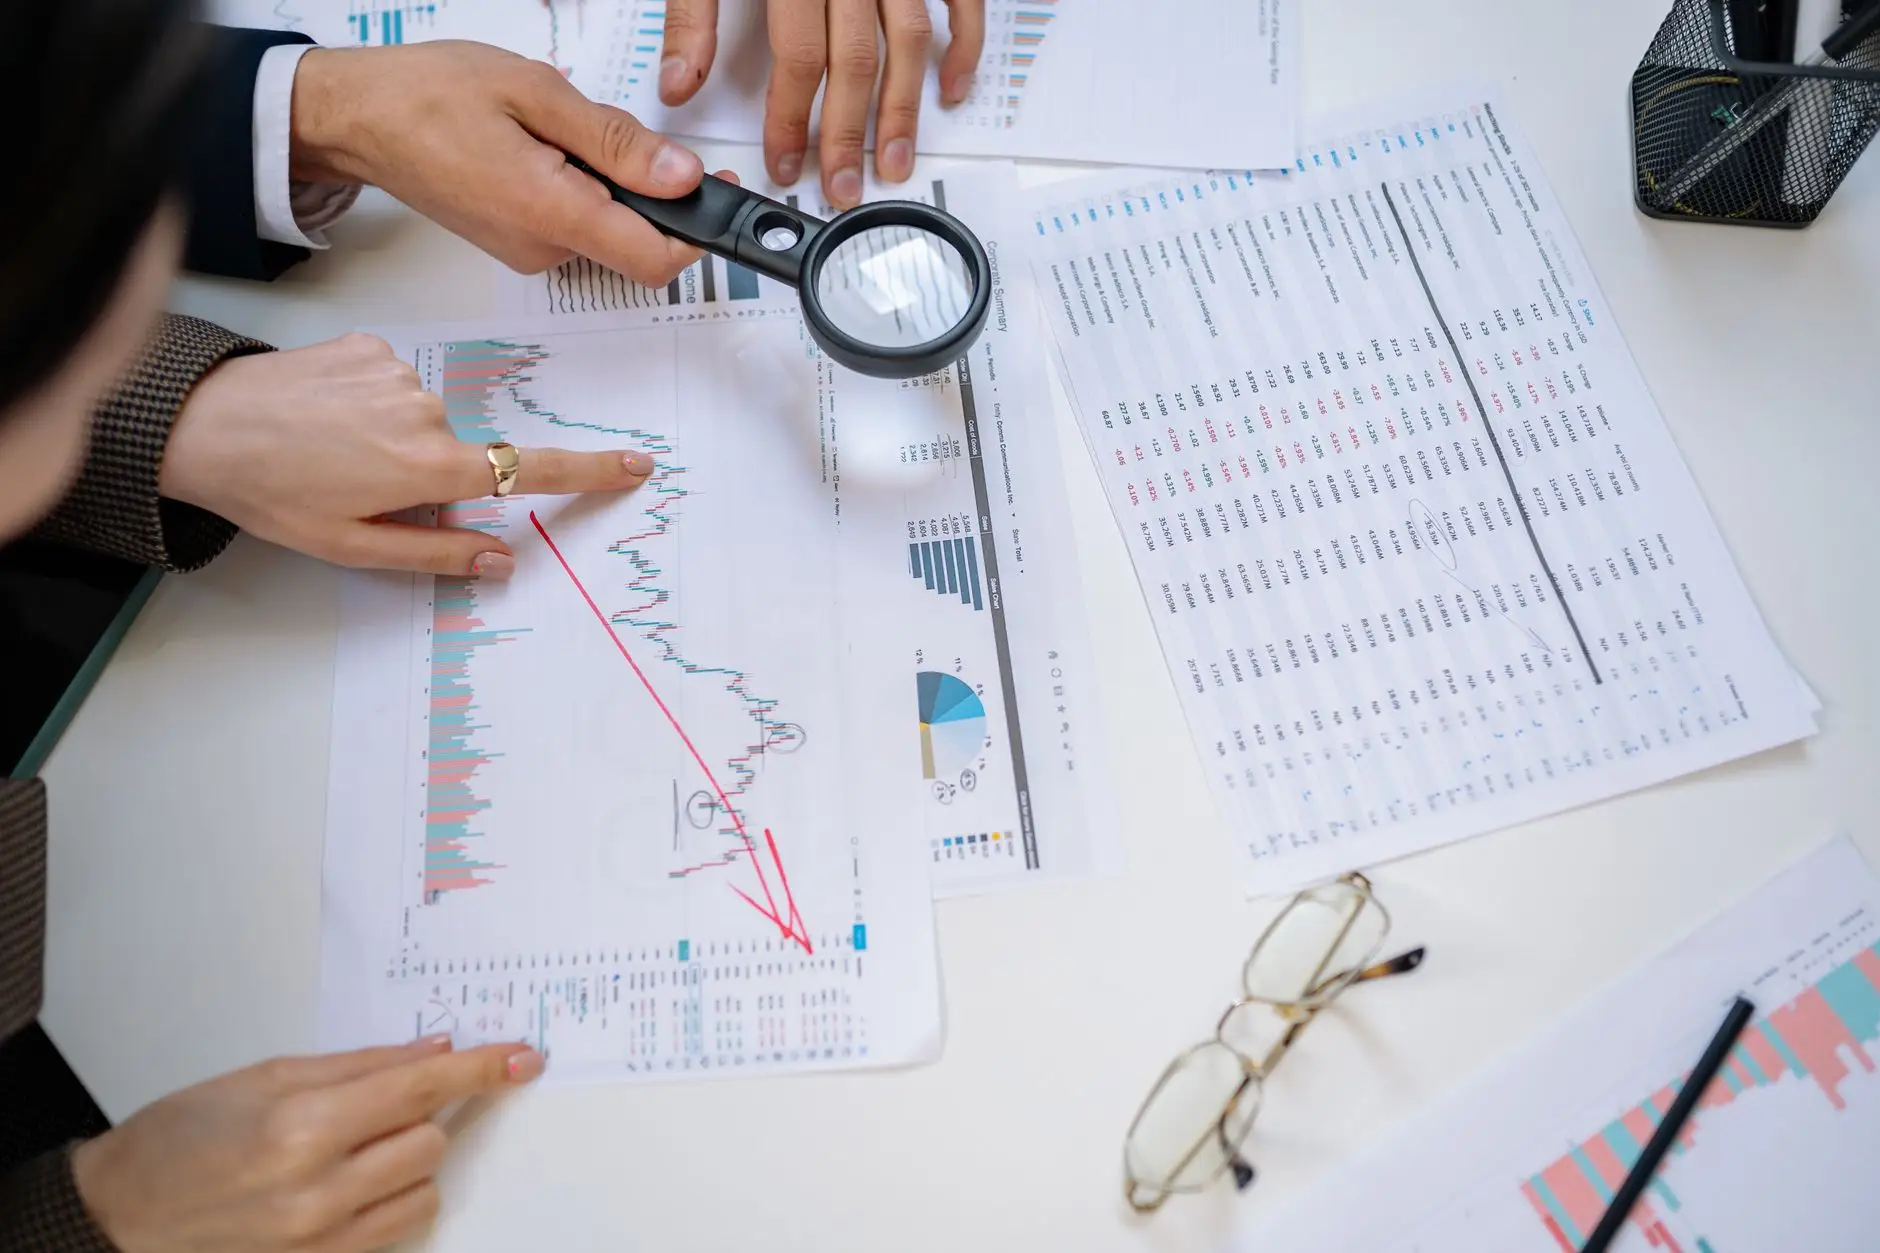
以财务分析报告为例,仅核对审计报告远远不够。资深团队会调取增值税申报表、银行流水与ERP系统原始凭证进行三方比对,重点核查毛利率异常波动、其他应收款激增、销售费用与收入背离等信号。这些细节往往比报表本身更能揭示真实盈利质量。
风险识别:从估值陷阱到现金流断点
企业估值报告中的DCF模型对终值假设极为敏感——永续增长率微调0.5%,估值结果可能相差15%以上。因此,现金流预测报告必须建立在保守情景之上:区分维持性资本支出与扩张性资本支出,剔除一次性收益,并对营运资本变动做压力测试。
实践中常见的风险识别方法包括:
- 趋势分析法:将标的公司近三年关键指标与行业上市公司对标,识别异常偏离;
- 穿行测试:选取典型交易从合同到回款全流程追踪,验证内控有效性;
- 情景模拟:设定悲观/中性/乐观三种经营情景,测算自由现金流缺口及补足需求。
昆明斓檀在实操中常建议客户将对赌条款与尽调发现的风险点一一映射——例如发现客户续约率低于行业均值,则应在SPA中设置以续约率为触发条件的估值调整机制。
从报告到谈判:让尽调结论落地
尽调报告不应止于“风险揭示”,更要转化为交易文件中的具体条款。建议在报告末尾附上风险量化矩阵,按发生概率与影响金额排序,并对应给出价格调整、赔偿承诺或交割先决条件等应对策略。一份优秀的并购分析报告,往往能让买方在谈判桌上获得8%-12%的溢价折让空间。
随着数据 room 技术的普及,未来尽调将更依赖结构化数据抓取与AI异常检测,但核心逻辑不变:用可验证的证据链替代卖方叙事。对并购团队而言,把尽职调查报告视为动态工具而非静态文件,才是控制交易风险的根本。